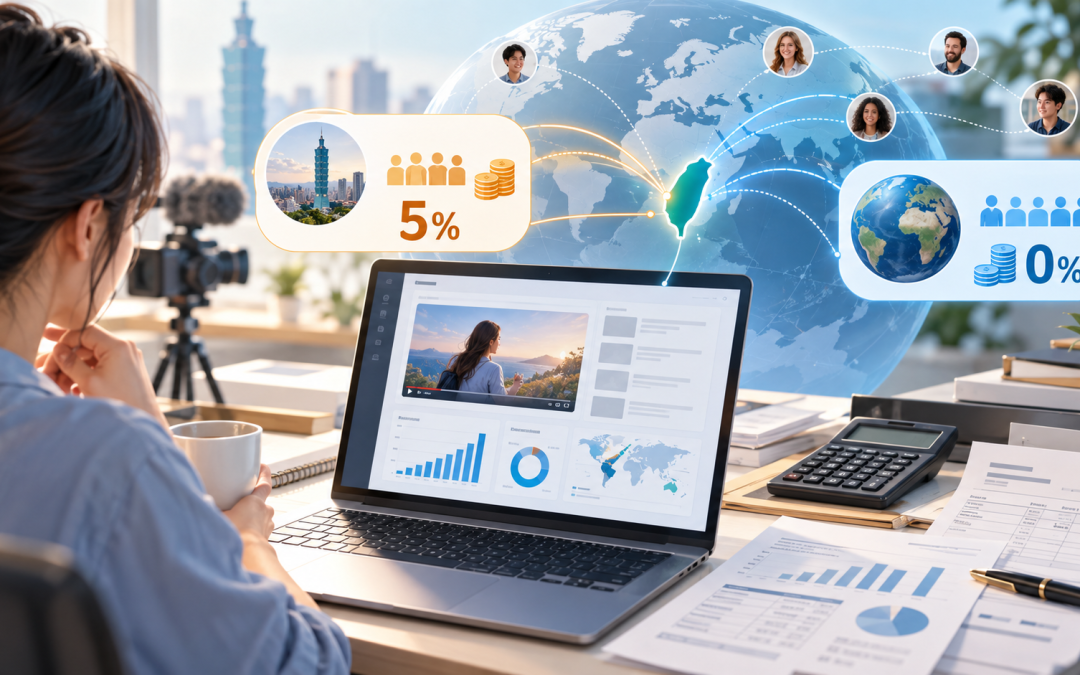
YouTube 是境外平台,收到 Google/YouTube 匯來的分潤,就全部算外銷、營業稅0%嗎?答案是不一定。財政部高雄國稅局近期公布一個實際案例,一名台灣網紅自 2025 年 1 月至 2026 年 6 月間,取得 YouTube 平台分潤共 700 萬元,最後加計利息補繳營業稅約 15 萬元。為什麼不是直接用 700 萬元乘以5%?關鍵就在於:影片的觀眾是在台灣,還是在國外。台灣觀眾所對應的分潤,原則上適用5%營業稅;境外觀眾所對應的收入,符合外銷勞務規定者則可適用0%稅率。
YouTube分潤700萬元,國稅局怎麼算?
依高雄國稅局公布案例,甲君在 114 年1月至115年6月間創作影片,並授權境外平台 YouTube 播放廣告及提供付費電子勞務,18個月取得平台分潤合計 700萬元。
甲君的觀眾來源如下:
| 觀眾所在地 | 比例 | 對應分潤收入 | 營業稅率 |
|---|---|---|---|
| 台灣境內 | 45% | 315萬元 | 5% |
| 台灣境外 | 55% | 385萬元 | 0% |
因此,不是將700萬元全部課5%營業稅,而是先依觀眾所在地拆分。
境內觀眾部分:
700萬元 × 45% = 315萬元
因315萬元是含稅銷售額,因此實際營業稅計算為:
315萬元 ÷ 1.05 × 5% = 約15萬元
至於另外55%、約385萬元的境外觀眾分潤,則屬外銷勞務,適用營業稅零稅率,因此營業稅為0元。
最大誤區:錢從國外匯進來,不代表全部都是0%
這次案例最值得 YouTuber、自媒體創作者注意的地方,就是:
不能只看付款平台在哪個國家,也不能只看匯款是不是從國外匯進來。
很多創作者收到的 YouTube 分潤,是由 Google 或其他境外平台支付,因此容易直覺認為:
國外公司付款 → 國外收入 → 外銷 → 0%營業稅。
但目前財政部針對網紅平台分潤的規定,並不是如此判斷。
境內網紅將影音或其他創作內容提供給境外平台,再由平台提供給觀眾觀看時,應進一步判斷觀眾所在地。
簡單來說:
平台在國外,不等於觀眾也在國外。
只要內容實際是由台灣境內觀眾觀看,其所對應的平台分潤,原則上仍屬境內銷售勞務。財政部的營業稅作業規範,也明確區分境內、境外平台及境內、境外觀眾等交易情形。
台灣觀眾看影片:5%;國外觀眾看影片:0%
若以最常見的「台灣 YouTuber+境外 YouTube 平台」來看,可以先用下面方式理解:
台灣觀眾觀看
如果觀看影片、廣告或購買相關付費服務的是台灣境內觀眾,對應的分潤原則上屬於境內銷售勞務。
如果創作者屬使用統一發票的營業人,原則適用:
營業稅率5%。
海外觀眾觀看
如果對應的是境外觀眾,則可能屬於外銷勞務,符合規定者適用:
營業稅率0%。
要特別注意的是:
0%不是「不用申報」。
零稅率仍然是營業稅的一種課稅方式,只是適用稅率為0%,與完全不需要處理營業稅是兩回事。
為什麼觀眾所在地會影響網紅營業稅?
傳統勞務通常很容易判斷服務提供給誰,例如會計師提供顧問服務、設計公司替客戶製作網站。
但 YouTube、TikTok、Instagram 等平台模式比較特殊。
創作者先把內容上傳到平台,再由平台:
- 播放廣告
- 提供會員訂閱
- 收取付費服務
- 將內容傳遞給不同國家的觀眾
- 最後依平台機制與創作者拆分收入
因此,創作者取得平台分潤時,真正產生收入的交易流程,並不只存在於「創作者與平台」兩者之間,還涉及最終觀看、訂閱或付費的觀眾。
這也是財政部目前針對網紅及自媒體創作者,另外訂定專門營業稅規範的原因。
YouTuber最好保留哪些資料?
既然境內與境外觀眾比例會直接影響營業稅,那麼日後申報時,最重要的事情之一就是:
必須有辦法證明觀眾在哪裡。
因此,對於已有一定規模的平台創作者,建議定期保存:
- YouTube Studio/平台後台營收資料
- 觀眾所在地分析
- 各國觀看比例
- 廣告分潤明細
- 會員或付費訂閱收入資料
- 平台付款紀錄
- 銀行外幣入帳紀錄
- 每月或每期平台結算資料
特別是平台後台資料可能隨介面更新、帳號狀態或資料保存期間而改變,不建議等到國稅局要求時才回頭整理。
700萬元為什麼不是繳35萬元營業稅?
看到700萬元收入,很多人的第一反應會是:
700萬元 × 5% = 35萬元。
但這個算法在本案並不正確。
因為700萬元當中只有45%與台灣境內觀眾有關,因此真正適用5%的部分只有315萬元。
而且國稅局案例中的315萬元是含稅銷售額,所以不是315萬元直接乘5%,而是:
315萬元 ÷ 1.05 × 5% ≒ 15萬元。
另外385萬元因對應境外觀眾,適用零稅率,因此沒有產生營業稅。
這也是為什麼最終補繳金額約15萬元,而不是35萬元。
不是只有YouTube,其他平台也可能適用
這套規定並不是只有 YouTube 才需要注意。
財政部規範所稱的「平台」,範圍包括社群媒體、影音平台及線上媒體,因此只要是透過平台持續發表創作、分享資訊並取得分潤,都可能涉及相同問題。
常見例如:
- YouTube 廣告分潤
- YouTube Premium
- 頻道會員
- Facebook影音分潤
- Instagram相關創作者收益
- TikTok平台收益
- Twitch直播分潤
- 直播收益
- 粉絲打賞
- 付費訂閱
- 其他平台廣告或流量分成
實際是否適用5%、0%或其他稅務處理,仍應依平台交易模式及收入性質判斷。
已經收到多年YouTube分潤,現在才發現沒報怎麼辦?
本案另外一個值得注意的地方,是甲君最後不只有補稅,也補辦了稅籍登記。
高雄國稅局表示,只要是在尚未遭他人檢舉,且尚未經稽徵機關或財政部指定調查人員進行調查以前,主動向國稅局補辦稅籍登記及補繳漏稅,符合稅捐稽徵法第48條之1規定者,可以在加計利息後免予處罰。
因此,如果過去已有多年平台分潤卻沒有處理,建議不要等收到國稅局公文才處理。
可以先整理:
- 過去年度平台收入
- 每月平台收入
- 境內外觀眾比例
- 平台後台報表
- 銀行入帳紀錄
- 是否曾申報相關所得
- 是否已辦稅籍登記
再判斷應補申報的期間及金額。
網紅營業稅和所得稅不要混在一起
另一個很容易混淆的地方是:
本文討論的15萬元,是營業稅,不是所得稅。
網紅、自媒體創作者除了可能涉及營業稅之外,取得平台分潤本身也可能涉及所得稅。
財政部的所得稅作業規範指出,網紅將表演勞務上傳平台,授權平台播放廣告或提供付費電子勞務,所取得的廣告分潤、付費訂閱分潤、直播收益分成、觀眾打賞等收入,原則上屬於執行業務收入中的「表演人」收入。
因此不能認為:
已經繳5%營業稅,所以這筆收入不用再申報所得稅。
兩者是完全不同的稅目。
這個案例對YouTuber最重要的三個提醒
第一,境外平台匯款,不代表全部適用0%。
第二,觀眾所在地可能直接影響5%或0%的營業稅適用。
第三,平台後台的地區分析資料,未來可能成為重要稅務證明。
如果一年平台分潤只有幾萬元,差異可能還不明顯;但當收入達到數百萬元甚至上千萬元後,台灣觀眾占比不同,就可能造成相當大的營業稅差異。
以本案700萬元為例,如果全部都屬境內銷售,和只有45%屬境內銷售,最後稅負結果就完全不同。
因此,對於已有穩定流量的 YouTuber、直播主與自媒體創作者而言,現在除了記錄「賺多少錢」,也應開始注意:
這些收入究竟是從哪些觀眾產生的。
常見問題 FAQ
Q1:YouTube是美國平台,我收到的分潤可以全部報0%嗎?
不一定。
境內創作者從境外平台取得分潤時,不能只看付款平台所在地,還需要依實際交易情形及觀眾所在地判斷。台灣境內觀眾所對應的部分,原則上仍可能適用5%營業稅。
Q2:我的觀眾有一半在台灣、一半在國外,怎麼申報?
原則上應依可以合理佐證的境內、境外觀眾比例拆分。
例如平台收入100萬元,其中可證明台灣觀眾占50%、境外觀眾占50%,則兩部分應依各自適用的營業稅規定處理。
實際申報仍應依平台提供資料及個案交易型態判斷。
Q3:境外觀眾收入適用0%,是不是不用申報?
不是。
「零稅率」與「不用申報」不同。
符合外銷勞務規定的收入雖然營業稅率為0%,仍屬營業稅申報的一部分。
Q4:一定要把每一位YouTube觀眾的國家列出來嗎?
一般並不是逐一列出每個觀看者,而是依平台可以提供的觀眾所在地、觀看比例或相關分析資料,作為計算及佐證基礎。
因此建議保留 YouTube Studio 或其他平台的地區分析資料。
Q5:700萬元為什麼不是直接乘5%?
因為案例中只有45%的分潤對應台灣境內觀眾,另外55%對應境外觀眾,可適用零稅率。
因此只有315萬元需要按5%稅率計算,且315萬元為含稅銷售額,所以最後營業稅約為15萬元。
Q6:TikTok、Facebook、Twitch也一樣嗎?
可能適用相同原則。
財政部規範並不限於 YouTube,而是涵蓋社群媒體、影音平台及線上媒體。實際仍需依各平台的分潤方式及交易模式判斷。
Q7:以前都沒申報,現在自己去補會被罰嗎?
如果是在尚未被檢舉,也尚未經稽徵機關或指定調查人員進行調查以前主動補報補繳,符合稅捐稽徵法第48條之1規定者,加計利息後可能免予處罰。
Q8:已經繳營業稅,還要再申報所得稅嗎?
要。
營業稅與所得稅是不同稅目。平台分潤即使已經申報營業稅,仍應依所得稅相關規定處理所得申報。財政部現行規範並將廣告分潤、訂閱分潤、直播收益及觀眾打賞等收入納入網紅收入的規範範圍。
理查會計師事務所提醒
對 YouTuber、直播主及自媒體創作者而言,未來平台收入的稅務重點已不只是「一年賺多少」,還包括平台在哪裡、觀眾在哪裡,以及收入如何產生。
尤其平台分潤金額較大時,境內外觀眾比例可能直接影響營業稅負。
如果已有 YouTube、TikTok、Facebook、Twitch 或其他平台分潤收入,可以先整理平台後台報表、觀眾地區及歷年收入,再進一步確認營業稅及所得稅的正確申報方式。
若您想先了解「網紅收入達多少需要辦稅籍登記」,也可以延伸閱讀本所另一篇整理:〈網紅、YouTuber分潤收入要繳營業稅嗎?超過5萬元可能就要辦理稅籍登記〉。
資料來源:國稅局