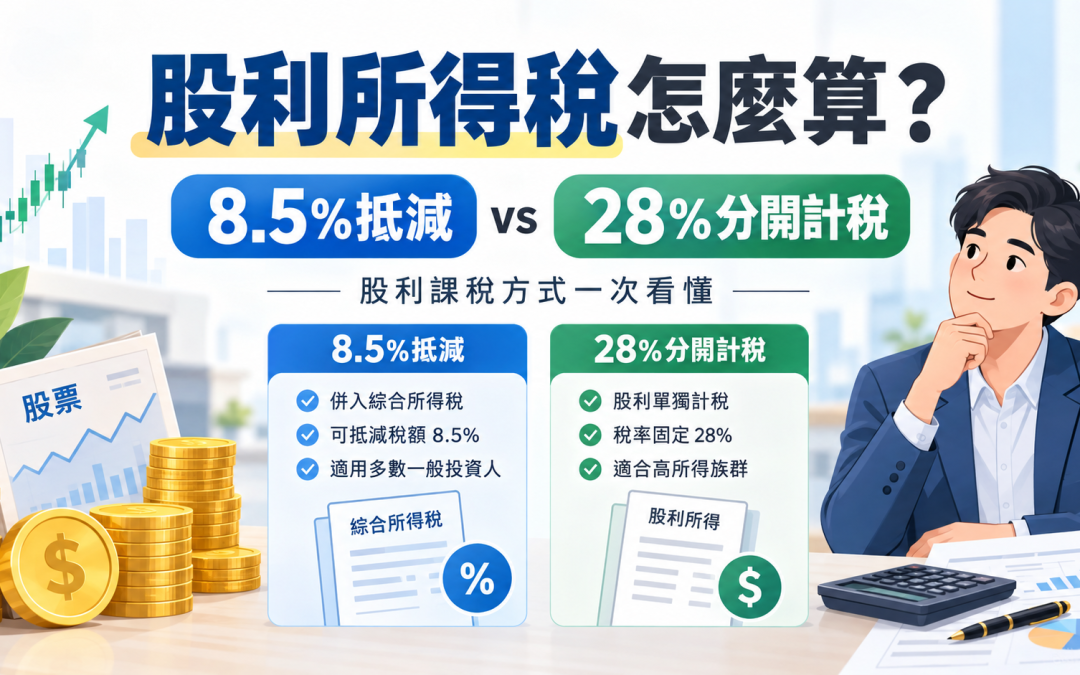
台灣股票領到股利需要繳稅嗎?股利所得應依法申報綜合所得稅,但投資人可以選擇「合併計稅」或「分開計稅」兩種方式。合併計稅可享有股利所得8.5%的抵減稅額,每戶每年最高抵減8萬元,甚至可能退稅;分開計稅則採28%單一稅率,對部分高所得投資人較有利。 究竟股利多少需要繳稅?領取100萬元股利要繳多少稅?本文由理查會計師事務所整理股利所得課稅規定、實際計算案例及常見節稅方式,協助投資人選擇適合自己的申報方法。
一、什麼是股利所得?股票賺錢都要繳稅嗎?
投資股票的獲利主要分為「證券交易所得」與「股利所得」,兩者的課稅方式不同。
1. 證券交易所得
投資人買賣台灣上市、上櫃股票產生的價差收益,依現行規定,個人證券交易所得原則上停止課徵所得稅。但股票賣出時仍有證券交易稅,特定交易也可能涉及其他稅務規定。
2. 股利所得
股利是公司將獲利分配給股東的收益,主要包含:
現金股利:公司直接發放現金給股東。
股票股利:公司以配發股票的方式分配盈餘。
對個人投資人而言,符合規定的國內公司股利,原則上應列為營利所得申報,並可選擇適用股利所得二擇一課稅制度。
例如,投資人持有某上市公司股票,當年度收到現金股利20萬元,即使未賣出股票,這20萬元仍屬於應依規定申報的股利所得。
二、股利所得課稅方式有哪些?兩種制度一次比較
自2018年(民國107年)起,台灣個人股利所得改採二擇一制度。
| 比較項目 | 合併計稅 | 分開計稅 |
|---|---|---|
| 課稅方式 | 併入綜合所得總額 | 股利單獨計稅 |
| 適用稅率 | 綜所稅累進稅率 | 固定28% |
| 股利抵減 | 股利×8.5% | 無 |
| 抵減上限 | 每戶8萬元 | 無 |
| 抵減有餘退稅 | 可以 | 不適用 |
| 較適合對象 | 中低所得及部分股利投資人 | 部分高所得投資人 |
以上規定主要適用於符合條件的台灣稅務居住者取得國內股利所得的情況。
方式一:合併計稅,享有8.5%抵減稅額
將全戶符合規定的股利所得與薪資、租金及其他所得合併計算綜合所得稅,再依股利金額計算可抵減稅額。
計算方式如下:
例如:
股利所得10萬元,可抵減8,500元。
股利所得50萬元,可抵減42,500元。
股利所得100萬元,原計算為85,000元,但最高只能抵減80,000元。
值得注意的是,每一申報戶每年抵減上限為8萬元,而不是每人8萬元。
此外,若抵減稅額超過當年度應納所得稅額,符合規定的差額可以退稅。
方式二:分開計稅,股利固定課徵28%
將符合規定的股利所得從其他綜合所得中分開,直接按28%的稅率計算稅額。
例如,全年取得股利100萬元:
該筆股利所得的分開計算稅額為28萬元,再與其他所得計算的稅額合併報繳。
這種方式雖然無法享有8.5%的抵減稅額,但可能避免股利併入綜合所得後適用較高的累進稅率。
三、股利所得領多少最划算?實際案例試算
以下為比較兩種股利課稅方式的簡化範例,並非完整綜所稅申報計算。
假設某投資人全年股利所得為50萬元,且股利全部落在相同的綜合所得稅邊際稅率級距,以簡化方式比較:
| 綜所稅邊際稅率 | 合併計稅增加稅負(扣除股利抵減) | 分開計稅稅額 |
|---|---|---|
| 5% | -17,500元 | 140,000元 |
| 12% | 17,500元 | 140,000元 |
| 20% | 57,500元 | 140,000元 |
| 30% | 107,500元 | 140,000元 |
| 40% | 157,500元 | 140,000元 |
在這項簡化假設中,合併計稅的股利抵減稅額為42,500元。
以40%稅率為例,股利50萬元增加的稅額為20萬元,扣除42,500元抵減後,增加稅負157,500元;分開計稅則為140,000元,因此分開計稅較有利。
反之,如果適用5%或12%稅率,通常合併計稅更值得考慮。
不過,實際申報時仍須考量免稅額、各項扣除額、配偶與扶養親屬所得,以及股利是否使綜合所得淨額跨越不同稅率級距,不能直接以個人的最高邊際稅率決定。
四、股利所得8.5%抵減,最多可以領多少股利?
由於合併計稅的抵減上限為8萬元,可反推:
也就是說,全年股利約94.1萬元時,抵減稅額即達8萬元上限。
若全年股利達150萬元,雖然按8.5%計算為127,500元,但實際仍只能抵減80,000元。
因此,對於領取大量股利的投資人,應重新比較兩種計稅方式,而不是認為合併計稅一定比較省稅。
五、股利所得如何合法節稅?
首先,比較兩種計稅方式的全戶總稅負。 股利金額越高,不代表28%分開計稅一定較有利;綜所稅級距、扣除額及其他所得,才是決定結果的重要因素。
其次,留意夫妻合併申報規定。 夫妻及符合規定的受扶養親屬股利應依同一申報戶規則計算,不能由夫妻各自任意選擇不同的股利課稅方式,以取得兩次8萬元抵減上限。
最後,確認所得年度與股利來源。 國內股票、海外股票、ETF配息與其他金融商品配息,可能適用不同稅務規定,不應將所有投資收益都視為可享8.5%抵減的國內股利。
建議投資人在每年5月申報綜合所得稅前,先整理各項所得資料,試算兩種計稅方式,避免因選擇不適當的計稅制度而增加稅負。
六、股利所得常見問題 FAQ
Q1:領多少股利才需要繳所得稅?
股利所得並沒有統一的免稅門檻。是否需要繳稅,取決於申報戶全年所得、免稅額、扣除額及所選擇的計稅方式。即使全年只有少量股利,也可能需要申報,但不一定會產生應繳稅額。
Q2:股利所得8.5%抵減,是直接退還8.5%的股利嗎?
不是。8.5%是可抵減稅額的計算比例,並非收到股利就直接退還8.5%。只有在合併計稅下,計算出的可抵減稅額超過當年度應納所得稅額時,超過的部分才可能形成退稅。
Q3:股利所得100萬元,要繳多少稅?
若選擇分開計稅,100萬元股利按28%計算,稅額為28萬元。
若選擇合併計稅,則須將股利併入綜合所得計算,並享有最高8萬元的股利抵減稅額。實際要繳多少,仍須視全年其他所得及扣除額而定。
Q4:股利所得超過94萬元,就一定要選28%分開計稅嗎?
不一定。94.1萬元只是8.5%抵減額達到8萬元上限的參考金額,並非選擇分開計稅的法定分界點。
即使股利超過94萬元,仍可能因其他所得較少而適合合併計稅。
Q5:夫妻股利所得可以分開申報,各抵減8萬元嗎?
原則上不可以。依法應合併申報的夫妻,其符合規定的股利所得以申報戶為單位選擇計稅方式,8萬元抵減上限也是每一申報戶共用,不能各自取得8萬元額度。
Q6:ETF配息也能享有8.5%股利抵減嗎?
不一定。ETF配息可能包含股利所得、利息所得、收益平準金或其他收益來源。
只有符合所得稅法規定的股利所得部分,才可能適用8.5%抵減制度。投資人應依基金提供的收益分配資料與所得分類判斷,不能將全部ETF配息直接乘上8.5%。
Q7:美國股票的股利,也能選擇28%分開計稅嗎?
不可以直接套用台灣國內股利所得的二擇一制度。
美國股票股利原則上屬於海外所得,涉及外國來源扣繳稅款及台灣個人基本所得額等規定,應另行評估。
Q8:股利所得會影響二代健保補充保費嗎?
可能會。符合規定的股利所得,除所得稅外,還可能涉及全民健康保險補充保險費。是否扣繳以及如何計算,應依股利給付當時的健保規定判斷。
股利所得稅的合併計稅或分開計稅選擇,並不代表可以免除依法應負擔的補充保險費。
七、結論:股利所得如何申報最省稅?
股利所得採二擇一課稅制度,低所得或中低所得投資人通常可優先評估合併計稅,所得較高的投資人則應比較28%分開計稅是否有利。
但每位投資人的薪資、租金、股利金額及家庭申報狀況都不同,不能只看股利金額或單一稅率判斷。
理查會計師事務所提供個人綜合所得稅申報、股利所得稅務諮詢及相關稅務規劃服務,協助投資人依法申報、評估適合的課稅方式,降低不必要的稅務負擔。
有股利所得、個人綜合所得稅或其他稅務問題,歡迎洽詢理查會計師事務所。