大環境景氣波動、市場策略調整,或是面臨不可抗力的外部衝擊時,許多中小企業主會選擇先「暫停營業(停業)」來保留實力、重新調整步伐。
雖然停業可以讓公司暫時歇息,但並不代表所有稅務與法務責任就此中斷。
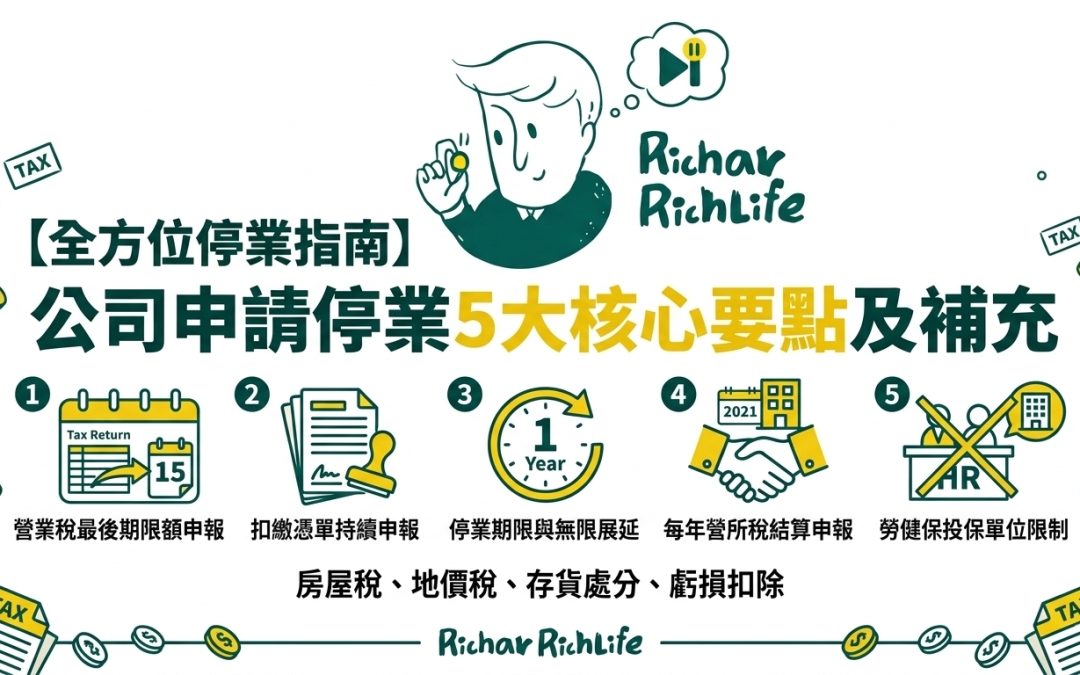
💡 核心關鍵一:最後一期營業稅,無論盈虧皆須限期申報
在向國稅局申報暫停營業前或當下,最重要的一件事就是完成「當期」的營業稅申報。
- 申報時限:必須在停業次月的 15 日前完成填報。
- 無營業額也要報:不論最後一個週期有沒有實際開立發票或銷售收入,都一定要確實申報。
- 後續免除:唯有徹底完成這最後一期的申報,公司從下一期開始才會正式免除逐期申報營業稅的義務。
💡 核心關鍵二:停業期間若有固定支出,扣繳憑單義務不變
許多老闆誤以為公司停業了,就不用再處理扣繳問題。實際上,只要公司實體還在,相關法規責任依舊存在。
- 持續支出項目:停業期間若公司仍持續支付店面租金、借址登記費、員工最後薪資等費用,公司作為「法定扣繳義務人」的身分並未改變。
- 扣繳時程:給付相關款項時必須依法扣繳稅款,於隔月繳納,並在隔年 1 月確實向國稅局辦理各類所得扣繳憑單申報。
💡 核心關鍵三:單次停業上限一年,但可無限次申請展延
政府為了給予企業彈性重整的時間,在時間期限上提供了相當寬裕的調整空間。
- 單次期限:依加值型及非加值型營業稅法規定,每次申請暫停營業的期間最長不得超過一年。
- 展延機制:如果一年期限即將屆滿,公司仍需要時間重整、暫不打算復業,只要在期滿前向國稅局提出展延申請即可。
- 不限次數:停業展延並沒有次數上的限制,企業主可以安心休養生息,等待最佳時機再重新出發。
💡 核心關鍵四:每年五月營所稅,仍須如期完成結算申報
停業不等於解散,公司法人資格依然存續,因此年度的稅務總結算絕對不能少。
- 年度營所稅:即便公司處於停業狀態整整一年、沒有任何營業收入,在每年五月份的營利事業所得稅申報期,依然必須依法向國稅局提交結算申報。
💡 核心關鍵五:勞健保投保單位限制,員工須全數遷出
公司一旦步入停業階段,其勞健保的投保功能也會暫時終止。
- 人員遷出:停業中的公司不能再作為投保單位留存人員。不論是負責人或員工,其勞保與健保皆必須辦理遷出(退保),並轉至其他合適的單位、工會或公所繼續投保。
🔍 【理查會計師的貼心私房提醒】
除了上述 5 大申報核心,最容易被忽略的「隱藏版地方稅務與法規細節」:
- 房屋稅與地價稅記得申請降稅(省最大!)
- 房屋稅變更:若公司原登記在自家或租用店面,停業後空間完全空置,房屋稅可從「營業用(3% 起)」申請變更為「非住家非營業用(2%)」;若已改回住家使用,則可申請自住住家稅率(1.2%),現省一半以上。
- 地價稅優惠:原本供營業使用的土地,在商號停業且符合無出租等條件下,記得在每年 9 月 22 日前向地方稅務局申請改課「自用住宅優惠稅率(2‰)」,否則仍會繼續被按一般用地稅率(10‰ 起)課徵。
- ※ 關鍵在於「實際現場沒有營業跡象」,若仍擺放生財器具或營業貨架,被查獲時依舊會被認定為營業用喔!
- 二代健保補充保費申報義務
- 停業期間公司身為扣繳義務人,若仍持續支付固定資產(如房東店租、商務中心借址登記費等)或委任勞務費,只要單筆金額達扣繳門檻,除所得稅外,別忘了在次年 1 月底前,向健保署辦理「二代健保補充保費」明細申報。
- 清查存貨與資產,變賣須開發票
- 停業期間公司帳目依然存續。公司名下的公務車、機器設備或剩餘存貨,不能私自轉讓給負責人個人或親友。如果在停業期間決定變賣資產換取現金,在變賣資產的當期仍必須開立統一發票,並於次月 15 日前申報營業稅。